Les ménages américains auront la possibilité de revoir leur couverture santé en novembre dans le cadre de la prochaine fenêtre d'inscription ouverte pour ceux qui achètent leur assurance maladie sur les marchés étatiques ou sur la bourse fédérale sur Healthcare.gov.
La période d'inscription ouverte commence le dimanche 1er novembre, et ceux qui souhaitent souscrire à un nouveau plan ont jusqu'au 15 décembre pour s'inscrire ou modifier leur plan afin que leur couverture prenne effet le 1er janvier 2027. La période d'inscription ouverte standard se termine le 15 janvier et la couverture prendrait effet le 1er février pour les inscrits qui s'inscrivent après la date limite initiale mais avant cette date.
Les Américains couverts par Medicare ont une période d'inscription ouverte distincte qui chevauche les périodes d'inscription du marché, tandis que de nombreux régimes d'assurance parrainés par l'employeur ont des fenêtres d'inscription ouvertes vers octobre et novembre.
Mychal Winter, président de l'Association nationale des professionnels des avantages sociaux et de l'assurance (NABIP), a déclaré à Ireste que « l'inscription ouverte peut être écrasante » alors que les ménages évaluent leurs options de couverture santé.
LE COÛT DES SOINS À UN ÊTRE PROCHE AUGMENTÉ – ET LES FAMILLES SENTENT LA TENSION
Winter a ajouté que « le fait que cela arrive en plein milieu des élections de mi-mandat et que les soins de santé sont au premier plan des préoccupations de tout le monde, en particulier du point de vue de l'accessibilité financière, il est d'une importance vitale de vous assurer d'avoir un professionnel de l'assurance pour vous aider à naviguer dans le labyrinthe ».
Il a présenté plusieurs aspects du processus d'inscription ouvert que les ménages devraient prendre en compte lorsqu'ils évaluent leurs plans.
Examiner et planifier les dépenses de santé
« L'une des choses que vous devez faire est de jeter un regard en arrière pour voir quelles ont été vos dépenses de santé au cours des 12 derniers mois environ », a déclaré Winter.
Il a ajouté qu'il peut être utile d'examiner « quels sont vos besoins et vos exigences en matière de soins de santé, puis, si vous le pouvez, d'essayer de déterminer à l'avenir comment vous pouvez anticiper quels pourraient être d'autres besoins ».
Un économiste déclare qu'Obama a « fondamentalement brisé » le système de santé américain et révèle une solution simple pour les républicains
Évaluer les changements de coûts du plan
Winter a noté que les primes d'assurance maladie devraient généralement augmenter cette année et que les ménages devraient évaluer les primes de l'année dernière par rapport à une éventuelle augmentation.
« Les tarifs que vous aviez l'année précédente ne seront probablement pas les mêmes », a-t-il déclaré. « Ils vont augmenter à cause de ce qui se passe actuellement avec l'inflation, le coût des soins de santé du point de vue des prestataires, le seul coût global des soins et de la main-d'œuvre va le faire augmenter un peu. »
« Vous devez l'examiner d'un point de vue budgétaire pour voir si le plan que vous aviez auparavant s'adapterait à votre budget financier et à vos dépenses, tout en vous aidant à vous assurer que vous êtes couvert pour vos besoins en matière de soins de santé », a déclaré Winter.
Vérifiez si vos médecins sont en réseau
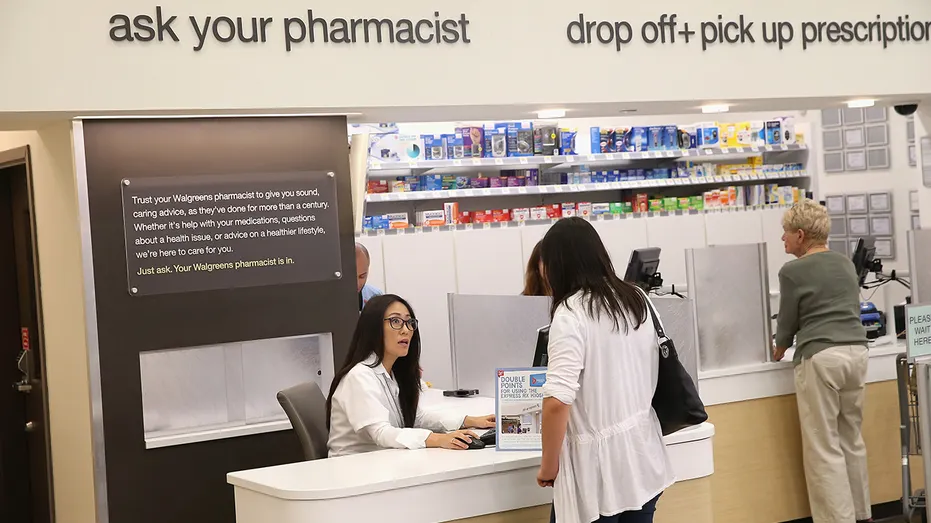
Les médecins, les professionnels de santé et les réseaux hospitaliers peuvent modifier d'année en année leurs relations contractuelles avec les assurances maladie, ce qui pourrait avoir pour conséquence que votre médecin ne soit plus en réseau pour votre assurance dans l'année à venir.
« Parfois, ils ont une petite impasse quant aux tarifs et aux coûts, et ils peuvent décider de quitter le réseau », a déclaré Winter. « Chaque année, il est bon de vérifier si votre médecin traitant et les médecins que vous consultez sont toujours en réseau. »
Il a ajouté que l'inscription à un plan auprès d'un organisme de prestataire privilégié (PPO) peut vous permettre de choisir votre médecin ou votre spécialiste sans référence, bien que cette flexibilité puisse coûter plus cher pour consulter un prestataire hors réseau.
UNE DÉFAUT D'ÉCHANGE D'OBAMACARE A EXPOSÉ LES AMÉRICAINS À DES COMMUTATEURS INATTENDUS DE PLAN DE SANTÉ, CONSTATE WATCHDOG
Tenez compte des franchises et des seuils de dépenses
Winter a déclaré que les dépenses personnelles, ainsi que des éléments tels que les tickets modérateurs pour la visite de votre médecin de soins primaires ou d'hôpitaux potentiels, devraient être examinés pour déterminer combien il peut en coûter pour utiliser un plan de soins de santé donné.
« Souvent, les gens optent pour un plan à franchise élevée pour maintenir les primes mensuelles à un niveau bas. C'est une bonne stratégie si cela peut fonctionner, mais d'un autre côté, vous devez anticiper si vous pouvez vous permettre cette franchise », a déclaré Winter.
CLIQUEZ ICI POUR TÉLÉCHARGER L'APPLICATION FOX NEWS
Examiner les options HSA
Certains plans d'assurance maladie à franchise élevée proposés sur les bourses incluent un compte d'épargne santé (HSA) qui peut aider les ménages à épargner.
Les fonds peuvent être versés à un HSA en franchise d'impôt, investis pour croître en franchise d'impôt, puis peuvent être retirés en franchise d'impôt pour des retraits admissibles. Les soldes HSA sont également reconduits d’année en année sans expiration, afin qu’ils puissent contribuer à augmenter les économies à long terme.
Winter a ajouté que ces fonds dans un HSA peuvent être utilisés pour aider à payer une franchise et d'autres dépenses de santé qui en découlent.